
Taxe « soda » en 2026 : champ d’application, nouveaux tarifs et contentieux
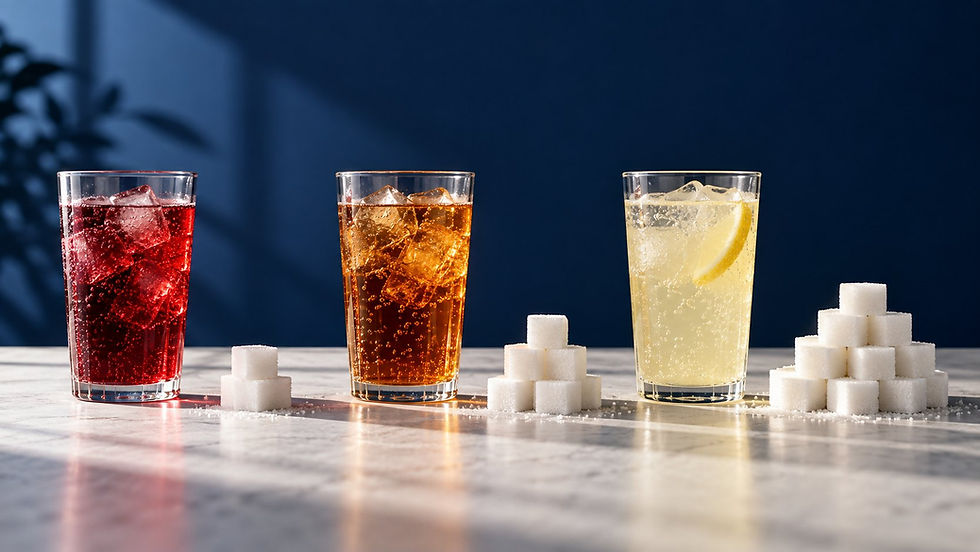
La « taxe soda » n’est plus la contribution uniforme et relativement discrète créée en 2011. Elle est devenue un prélèvement à plusieurs étages, dont le montant dépend notamment de la teneur en sucres ajoutés et, le cas échéant, de la présence d’édulcorants de synthèse.
Depuis le 1er mars 2025, le barème applicable aux boissons sucrées comporte trois catégories très écartées. En 2026, une boisson contenant moins de 5 kilogrammes de sucres ajoutés par hectolitre supporte 4,07 euros par hectolitre, tandis qu’une boisson dépassant 8 kilogrammes est taxée à 35,63 euros. Le franchissement d’un seuil ne majore donc pas seulement la fraction excédentaire : il fait basculer tout le volume de la boisson dans un nouveau tarif.
Cette architecture explique que la taxe intéresse désormais bien au-delà des grands fabricants de sodas. Un importateur, un distributeur qui réalise la première livraison en France, un exploitant de fontaines à boissons, voire un restaurateur qui assemble lui-même certains produits peut être concerné. La difficulté tient moins au surnom de la taxe qu’à la combinaison de plusieurs critères : classement douanier du produit, présence de sucres ajoutés, conditionnement ou assemblage, lieu et rang de la livraison, volume livré et qualité de la personne qui effectue la première mise à disposition en France.
La réforme a aussi ravivé une question politique ancienne. S’agit-il d’un impôt de santé publique, destiné à inciter les industriels à réduire le sucre, ou d’une ressource budgétaire dont on attend un rendement supplémentaire ? En droit, les deux dimensions ne s’excluent pas. Le législateur peut rechercher un effet comportemental tout en assumant une recette. En revanche, l’objectif retenu demeure décisif lorsqu’il faut apprécier la cohérence de l’assiette et les différences de traitement. Le Conseil constitutionnel l’a montré dès 2011 ; le Conseil d’État l’a rappelé, sous une forme procédurale puis substantielle, dans deux décisions rendues en 2025 et 2026 à la demande de la société Coca-Cola Europacific Partners France.
Le contentieux existe donc, mais il ne se résume pas à une bataille abstraite entre l’industrie et l’administration. Il porte sur des questions très concrètes : une boisson préparée au moment de la commande est-elle taxable ? Qui dispose d’un intérêt suffisant pour contester une exemption accordée à un produit concurrent ? Une question prioritaire de constitutionnalité dirigée contre la loi peut-elle être soulevée à l’occasion d’un recours contre une simple publication de tarifs ? Comment prouver que le sucre présent dans la boisson n’a pas été ajouté ? À quelle date réclamer la restitution d’une contribution déjà acquittée ?
Pour comprendre ces litiges, il faut d’abord restituer la logique et le fonctionnement de la taxe, avant d’examiner ce que la jurisprudence a réellement jugé — et ce qu’elle laisse encore ouvert.
I – Une contribution devenue un instrument fiscal et sanitaire à plusieurs niveaux
A – De la taxe uniforme de 2012 au barème fortement différencié de 2025 et 2026
La contribution sur les boissons contenant des sucres ajoutés a été créée par l’article 26 de la loi de finances pour 2012, codifié à l’article 1613 ter du code général des impôts. Une contribution parallèle sur les boissons contenant des édulcorants de synthèse figure à l’article 1613 quater. Les deux textes répondent à des logiques voisines, mais leurs assiettes et leurs tarifs ne doivent pas être confondus. Une même boisson peut d’ailleurs réunir les conditions des deux contributions.
Le dispositif initial était simple dans son calcul : un tarif par hectolitre s’appliquait indépendamment de la quantité de sucre. Cette simplicité présentait une faiblesse évidente au regard de l’objectif nutritionnel. Une boisson faiblement sucrée et une boisson très sucrée supportaient la même charge par litre. Le fabricant n’avait donc pas d’incitation fiscale directe à descendre de douze à neuf, puis de neuf à six grammes de sucre pour 100 millilitres.
La réforme entrée en vigueur le 1er juillet 2018 a remplacé le taux uniforme par une échelle dépendant de la quantité de sucres ajoutés. Elle a donné au prélèvement une logique plus explicitement comportementale : moins une boisson contient de sucre ajouté, plus son tarif est faible. L’échelle comportait alors de nombreux niveaux et progressait par paliers relativement resserrés. Elle cherchait à établir une relation plus continue entre composition et taxation, mais elle était aussi plus difficile à expliquer et à administrer.
L’article 31 de la loi de financement de la sécurité sociale pour 2025 a profondément modifié cette construction. Depuis le 1er mars 2025, les boissons sucrées sont réparties entre trois catégories seulement. Cette réduction du nombre de niveaux s’accompagne d’un écart considérable entre le tarif inférieur et le tarif supérieur. Pour 2026, le barème publié au BOFiP est le suivant :
Quantité de sucres ajoutés | Équivalent usuel | Tarif 2026 par hectolitre |
Moins de 5 kg/hl | Moins de 5 g/100 ml | 4,07 € |
De 5 à 8 kg/hl inclus | De 5 à 8 g/100 ml inclus | 21,38 € |
Plus de 8 kg/hl | Plus de 8 g/100 ml | 35,63 € |
L’attention portée aux bornes est essentielle. Une boisson contenant exactement 5 kilogrammes de sucres ajoutés par hectolitre appartient à la deuxième catégorie, non à la première. Une boisson contenant exactement 8 kilogrammes appartient encore à la deuxième catégorie ; le tarif supérieur ne s’applique qu’au-delà de 8. La conversion est commode : un kilogramme par hectolitre correspond à un gramme pour 100 millilitres. Un étiquetage faisant apparaître 6,5 grammes de sucres pour 100 millilitres ne suffit toutefois pas, à lui seul, à liquider la taxe. L’information nutritionnelle vise les sucres totaux, alors que l’article 1613 ter vise les sucres ajoutés lors de la fabrication.
Le barème n’est pas progressif au sens d’un impôt par tranches. Prenons une livraison de 1 000 hectolitres. Si le produit contient 4,9 kilogrammes de sucres ajoutés par hectolitre, la contribution brute 2026 est de 4 070 euros. À 5 kilogrammes exactement, elle atteint 21 380 euros. Le supplément de 0,1 kilogramme par hectolitre entraîne ainsi, toutes choses égales par ailleurs, une hausse de 17 310 euros sur ce volume. Le même phénomène se reproduit au seuil supérieur : une boisson à 8 kilogrammes est taxée à 21 380 euros pour 1 000 hectolitres ; légèrement au-dessus de 8, elle passe à 35 630 euros.
Ces effets de seuil sont voulus. Ils rendent la reformulation particulièrement intéressante lorsque le fabricant peut modifier sa recette sans dénaturer le produit. Ils créent aussi une zone de risque. Une mesure de laboratoire, une évolution de matière première, une tolérance industrielle ou une documentation imprécise peut faire basculer un volume important. Une entreprise qui vise 4,99 grammes pour 100 millilitres sans marge de sécurité transforme une question de contrôle qualité en enjeu fiscal majeur.
Les tarifs 2026 sont ceux publiés par l’administration après application des règles légales. Le tarif de la composante « sucres » est relevé chaque année en fonction de l’indice des prix à la consommation hors tabac de l’avant-dernière année. La réforme des édulcorants prévoit, elle, une première indexation au 1er janvier 2027. Il serait donc imprudent de figer dans un contrat pluriannuel les montants nominaux actuels sans clause d’adaptation.
La contribution sur les édulcorants de synthèse a elle aussi été renforcée. En 2026, le tarif est de 4,50 euros par hectolitre lorsque la quantité d’édulcorants de synthèse est inférieure ou égale à 120 milligrammes par litre, et de 6 euros au-delà. La différence d’unité mérite d’être soulignée : la composante « sucres » raisonne en kilogrammes par hectolitre ; la composante « édulcorants » en milligrammes par litre. La présence des deux catégories d’ingrédients peut conduire au cumul des contributions. Réduire le sucre en le remplaçant par un édulcorant ne signifie donc pas nécessairement faire disparaître toute imposition ; le calcul doit être repris à partir de la recette exacte.
La présentation parlementaire de la réforme de 2025 associait expressément l’incitation sanitaire et le rendement. Au cours des débats, le rapport du Sénat a évalué à environ 150 millions d’euros le surcroît annuel de recettes d’une version intermédiaire du barème, à comportement inchangé. D’autres amendements ont ensuite modifié les premier et dernier niveaux avant l’adoption définitive. Ce chiffre ne constitue donc ni une prévision certaine du rendement du texte finalement voté, ni, a fortiori, une recette effectivement constatée. Il établit néanmoins que l’effet budgétaire a bien été mesuré et recherché au cours de l’élaboration de la loi.
Il n’y a pas, sur ce point, de contradiction juridique nécessaire. Un impôt comportemental peut rapporter davantage à court terme parce que le tarif augmente, puis voir son assiette diminuer si les recettes industrielles et la demande évoluent. Inversement, une recette stable ne démontre pas l’échec sanitaire : elle peut résulter de mouvements opposés de volumes, de composition et de tarifs. Pour juger sérieusement l’efficacité du dispositif, il faudrait isoler les reformulations, les substitutions vers d’autres produits, l’évolution des quantités consommées et le rendement net. Le montant encaissé, pris seul, ne répond à aucune de ces questions.
La réforme a suscité des projets plus larges. Une proposition de loi déposée au Sénat le 14 octobre 2025 envisageait d’étendre une fiscalité analogue à certains aliments transformés contenant des sucres ajoutés, avec une entrée en vigueur projetée au 1er janvier 2027. Mais le dossier législatif officiel indique que le texte a été retiré par son auteur le 21 octobre 2025. Il ne s’agit donc pas d’une réforme pendante et encore moins d’un droit futur acquis. Cet épisode montre seulement que le débat sur l’élargissement de l’assiette ne se limite plus aux boissons.
Une autre évolution, certaine mais principalement technique, doit être distinguée d’une hausse. L’ordonnance du 17 décembre 2025 organise une recodification de la TVA et diverses modifications du code des impositions sur les biens et services. L’ordonnance du 27 juillet 2026 a reporté du 1er septembre 2026 au 1er janvier 2027 l’entrée en vigueur générale de cette réorganisation. Un changement de code, de numérotation ou de formulaire n’est pas, par lui-même, une augmentation. Il impose néanmoins aux entreprises de mettre à jour leurs références, leurs logiciels et leurs procédures au moment de la bascule.
À la date de la présente analyse, les hausses certaines sont donc celles qui résultent du nouveau barème appliqué depuis le 1er mars 2025 et de ses montants 2026. Les extensions d’assiette évoquées dans le débat public doivent être qualifiées pour ce qu’elles sont : propositions, amendements, rapports ou orientations, tant qu’un texte définitif n’a pas été adopté et publié.
B – Une assiette plus large que le soda en bouteille, mais construite autour de critères précis
Le vocabulaire courant est trompeur. L’article 1613 ter ne taxe pas une catégorie commerciale appelée « soda ». Il vise certains produits relevant des positions 2009 et 2202 de la nomenclature combinée, destinés à la consommation humaine, contenant des sucres ajoutés, dont le titre alcoométrique n’excède pas 1,2 % vol. — ou 0,5 % vol. pour certaines bières — et répondant à une condition de présentation. Selon le produit, il peut s’agir de boissons gazeuses, de jus ou boissons aux fruits, d’eaux aromatisées, de certaines boissons lactées, de boissons végétales ou de produits préparés par assemblage.
Le classement douanier est le premier filtre. Une boisson peut être sucrée au sens courant et rester hors champ si elle ne relève pas des positions visées. À l’inverse, l’absence du mot « soda » sur l’étiquette n’emporte aucune conséquence. La doctrine administrative consacrée au champ de la contribution sur les boissons sucrées fournit des exemples, mais la qualification repose toujours sur les caractéristiques objectives de la marchandise. Pour un produit nouveau ou hybride, la nomenclature ne doit pas être traitée comme une formalité accessoire.
Le deuxième filtre est la présence de sucres ajoutés lors de la fabrication. Les mono- et disaccharides sont concernés ; les polyols sont exclus de cette notion. Le sucre naturellement présent dans un fruit, une céréale ou un lait n’est pas ajouté du seul fait que l’ingrédient entre dans une préparation. Toutefois, dès lors qu’un ingrédient sucrant est incorporé, il faut pouvoir distinguer la part intrinsèque de la part ajoutée et quantifier cette dernière.
Le texte instaure à cet égard une présomption pratique exigeante : les sucres présents sont regardés comme ajoutés, sauf preuve contraire. L’entreprise qui entend retrancher les sucres naturellement contenus dans les ingrédients doit donc disposer d’éléments fiables provenant du fabricant ou du fournisseur, faisant apparaître la nature et la quantité des sucres intrinsèques et ajoutés. Une simple photographie de l’étiquette nutritionnelle est insuffisante, puisqu’elle ne ventile pas nécessairement ces deux composantes.
Cette charge documentaire devient sensible dans une chaîne internationale. L’importateur français peut ne pas connaître la formule complète, protégée comme secret d’affaires par le producteur étranger. Il doit pourtant déterminer l’assiette. Une attestation générique selon laquelle le produit est « naturellement sucré » ne permet pas de contrôler un seuil à 5 ou 8 kilogrammes par hectolitre. La solution raisonnable consiste à organiser contractuellement la transmission d’une attestation chiffrée, sa mise à jour en cas de modification de recette, la conservation des analyses et, si nécessaire, la communication confidentielle à un tiers ou à l’administration.
Le troisième filtre concerne la présentation. Sont d’abord visées les boissons conditionnées dans des récipients destinés à la vente au détail, directement ou par l’intermédiaire d’un professionnel. La bouteille, la canette et certains contenants de distribution entrent naturellement dans cette hypothèse. Le texte vise aussi les produits préalablement assemblés et présentés dans des récipients non destinés à la vente au détail afin d’être consommables en l’état. C’est cette seconde branche qui place les fontaines et certains systèmes de restauration au cœur du contentieux.
Le concentré ou le sirop peut être taxable en propre comme « préparation liquide pour boisson » s’il satisfait lui-même aux conditions de l’article 1613 ter, notamment de classement et de présentation. Il ne l’est pas, en revanche, du seul fait qu’il permettra de préparer une boisson sucrée : de nombreux sirops ou concentrés relèvent d’autres positions de la nomenclature. La boisson obtenue après mélange avec de l’eau, puis présentée au consommateur, peut de son côté entrer dans la branche relative à l’assemblage. Il faut donc identifier le classement de chaque produit, l’opération à laquelle apparaît la boisson consommable en l’état, son volume et la personne qui réalise sa première livraison en France. L’achat d’un carton de poches de sirop n’épuise pas l’analyse.
La préparation à la demande ne suffit pas à exclure le produit. La doctrine admet une distinction pour le sucre ajouté par le consommateur ou à sa demande réelle. Un café servi non sucré, auquel le client ajoute lui-même une dose, n’est pas comparable à une boisson dont la recette comporte par défaut un sirop sucré. Une interface permettant de retirer le sucre d’une recette standard ne transforme pas nécessairement l’ajout industriel ou automatique en geste autonome du consommateur. Ce qui compte est la configuration concrète de la fabrication et de la commande.
La Cour de cassation a donné une portée nette à la branche relative aux boissons assemblées dans l’arrêt Arcos Dorados du 27 janvier 2021, n° 19-10.976. Une société exploitant des restaurants McDonald’s en Guyane avait réclamé la restitution des contributions acquittées entre 2012 et 2014 sur des boissons préparées à partir d’un mélange de concentré et d’eau. La cour d’appel de Cayenne avait accueilli la demande en retenant notamment que les gobelets n’étaient pas hermétiquement fermés. La chambre commerciale a cassé l’arrêt : pour les boissons assemblées et rendues consommables en l’état dans des récipients non destinés à la vente au détail, la loi ne posait pas cette condition d’herméticité.
Cette décision ne signifie pas que toute boisson servie au restaurant est taxable. Elle ferme un argument déterminé : lorsque les conditions de la branche « assemblage » sont réunies, l’ouverture du gobelet ne suffit pas à sortir du champ. Les autres critères demeurent : nature du produit, sucre ajouté, classement, teneur alcoolique, territoire, première livraison et identité du redevable. L’arrêt est une cassation avec renvoi, non la fixation définitive de toutes les sommes dues dans cette affaire.
Le fait générateur est la première livraison, à titre gratuit ou onéreux, en France. La notion de livraison renvoie à la mise à disposition permettant de se comporter comme un propriétaire. Le prélèvement n’a pas vocation à frapper chaque revente successive du même lot. Lorsque le fabricant français livre pour la première fois la boisson à un grossiste, la contribution est due à ce stade ; le détaillant qui revend ensuite le même produit ne la paie pas une seconde fois. En revanche, lorsqu’un restaurateur fabrique lui-même la boisson taxable à partir de composants, il faut examiner s’il réalise la première livraison du produit fini au consommateur.
Les transferts purement internes sans changement de propriétaire ne sont pas, en principe, des livraisons. Les consommations correspondant aux besoins de l’entreprise peuvent toutefois appeler une analyse distincte. Les pertes, destructions ou vols antérieurs au fait générateur ne doivent pas être assimilés mécaniquement à une livraison taxable, mais l’entreprise doit être capable de les justifier. Un écart de stock non expliqué est rarement une bonne preuve fiscale.
Le territoire comprend la France métropolitaine et les collectivités relevant de l’article 73 de la Constitution. Sont écartées les collectivités de l’article 74, la Nouvelle-Calédonie, les Terres australes et antarctiques françaises et l’île de Clipperton. Dans les échanges transfrontaliers, le lieu de la livraison et les règles relatives au transport doivent être examinés avec soin. Une société établie hors de France peut devenir redevable à raison d’une première livraison située en France ; lorsqu’elle est établie hors de l’Union européenne et des États bénéficiant des mécanismes d’assistance visés par le texte, une représentation fiscale peut être requise.
Le texte prévoit des exemptions ciblées, notamment pour certaines denrées destinées à des fins médicales spéciales et certaines préparations nutritionnelles. Il faut les lire strictement. Une qualité générale de produit « sain », « naturel », « sportif » ou « végétal » n’est pas une catégorie légale d’exonération. La doctrine administrative mentionne aussi des produits répondant à des caractéristiques précises, notamment certaines boissons à base de soja. La décision du Conseil d’État de janvier 2026, examinée plus loin, montre toutefois qu’un opérateur ne peut pas toujours obtenir du juge qu’il contrôle l’exemption d’autrui sans démontrer l’effet que celle-ci exerce sur sa propre situation concurrentielle.
Les exportations et livraisons hors du territoire de taxation peuvent être exonérées ou bénéficier d’un mécanisme de suspension, à condition que la sortie soit établie. Bons de transport, documents douaniers, factures, preuves de réception et rapprochement des volumes doivent former un ensemble cohérent. Lorsque l’acquisition en suspension repose sur l’engagement d’expédier les boissons hors de France et que cette expédition n’a finalement pas lieu, l’acquéreur s’expose à la reprise de la contribution.
Le volume taxable est celui des boissons livrées, exprimé en hectolitres. Les logiciels de gestion doivent donc relier chaque référence à sa recette fiscale, à son tarif et au volume réellement livré au cours de la période. Une entreprise qui ne suit que le chiffre d’affaires ne dispose pas de l’information nécessaire. Le prix de vente n’entre pas dans le calcul direct ; deux boissons de même volume et de même catégorie de sucre supportent la même contribution, même si l’une est vendue beaucoup plus cher.
La taxe est déclarée avec les taxes sur le chiffre d’affaires. Selon la doctrine relative aux obligations déclaratives, les redevables au réel normal déclarent mensuellement ou trimestriellement en même temps que la TVA ; ceux relevant du régime simplifié procèdent sur la déclaration annuelle. Les personnes qui ne relèvent ni du réel normal ni du simplifié — y compris, le cas échéant, celles placées sous la franchise en base de TVA — restent susceptibles de devoir la contribution et utilisent la déclaration prévue, au plus tard le 25 avril de l’année suivante. Être dispensé de collecter la TVA ne dispense donc pas automatiquement de la taxe sur les boissons.
La contribution entre par ailleurs dans la base de TVA lorsqu’elle constitue un élément du prix. Son coût économique peut être répercuté contractuellement, mais cette répercussion ne change pas l’identité du redevable légal. Un distributeur ne peut pas transférer à son client ses obligations déclaratives par une simple ligne de facture ; il peut seulement organiser la charge financière entre les parties.
Enfin, certaines versions anciennes de la doctrine administrative restent en ligne alors que le barème légal a changé. Une tolérance élaborée pour une ancienne règle d’arrondi ne doit pas être transposée sans examen au système à trois catégories issu de 2025. La doctrine opposable protège dans les conditions de l’article L. 80 A du livre des procédures fiscales, mais elle ne permet pas de recomposer une loi nouvelle à partir d’un paragraphe devenu sans objet. Lorsqu’un enjeu de seuil est significatif, une position formalisée, voire un rescrit précisément documenté, est préférable à une lecture isolée d’une page ancienne.
II – Un contentieux réel, dont l’efficacité dépend autant du moyen invoqué que de la procédure choisie
A – L’égalité devant l’impôt autorise une taxe ciblée, mais exige une assiette cohérente avec son objectif
Le premier contentieux structurant est contemporain de la création de la taxe. Dans sa décision n° 2011-644 DC du 28 décembre 2011, le Conseil constitutionnel a examiné les contributions sur les boissons contenant des sucres ajoutés et sur celles contenant des édulcorants de synthèse. Les griefs portaient notamment sur l’égalité devant les charges publiques et sur le champ retenu par le législateur.
La décision doit être lue avec précision. Le législateur avait initialement présenté le prélèvement sucré dans une perspective de santé publique, mais les travaux parlementaires révélaient aussi une finalité de rendement. Le Conseil a jugé que les catégories de boissons retenues reposaient sur des critères objectifs et rationnels en rapport avec le but poursuivi. Il n’a pas consacré une obligation générale de taxer tous les produits alimentaires contenant du sucre. Il a admis qu’un prélèvement de rendement puisse porter sur une catégorie déterminée, dès lors que la délimitation n’est pas manifestement étrangère à l’objectif.
Cette validation demeure importante. Elle affaiblit un argument trop général selon lequel la taxe serait inconstitutionnelle parce que les pâtisseries, les confiseries ou d’autres aliments sucrés n’y sont pas soumis. L’égalité ne commande pas que toute source alimentaire de sucre soit traitée de manière identique. Elle interdit les différences dépourvues de justification en rapport avec l’objet de la loi et les ruptures caractérisées de l’égalité devant les charges publiques.
La portée de 2011 ne doit pas davantage être exagérée. Le Conseil contrôlait le texte de l’époque. Une modification substantielle de l’assiette, des seuils ou des exemptions peut faire naître une question nouvelle. La validation initiale ne constitue pas un brevet constitutionnel perpétuel. La réforme de 2018, puis celle de 2025, ont renforcé la dimension incitative en liant directement le tarif à la quantité de sucres ajoutés. Il est donc possible d’interroger la cohérence des nouvelles catégories à la lumière de cet objectif, sans prétendre que tout a déjà été tranché en 2011.
Le contentieux des boissons caféinées donne une utile comparaison. Il ne concernait pas l’article 1613 ter, mais montre comment une assiette devient fragile lorsqu’elle ne correspond pas au but annoncé. Dans la décision n° 2012-659 DC du 13 décembre 2012, le Conseil constitutionnel a censuré une contribution frappant des boissons non alcoolisées au nom de la lutte contre la consommation alcoolique des jeunes : le lien entre le critère choisi et l’objectif était insuffisant.
Le législateur a ensuite institué une contribution sur certaines boissons fortement caféinées, présentées comme « dites énergisantes », dans un objectif de santé publique. Saisi d’une QPC, le Conseil a jugé, dans sa décision n° 2014-417 QPC du 19 septembre 2014, que l’exclusion de boissons présentant la même teneur en caféine au seul motif qu’elles n’étaient pas qualifiées d’énergisantes créait une différence de traitement sans rapport avec l’objectif. Les mots litigieux ont été censurés, avec un effet différé afin d’éviter qu’une abrogation immédiate n’élargisse l’assiette.
La leçon n’est pas que toute taxe nutritionnelle est suspecte. Elle est plus fine : lorsque le législateur invoque un risque lié à une caractéristique mesurable — la caféine, le sucre, l’alcool — il doit éviter une catégorie commerciale qui laisse hors champ des produits comparables au regard de ce risque sans justification suffisante. À l’inverse, des différences de composition, de mode d’usage ou de situation peuvent justifier des régimes différents.
C’est précisément ce qu’a discuté le Conseil d’État dans sa décision Coca-Cola Europacific Partners France du 15 janvier 2026, n° 509071. La société contestait le refus d’abroger plusieurs énonciations de la doctrine administrative et demandait la transmission d’une QPC dirigée contre l’article 1613 ter dans sa rédaction issue de la réforme de 2025.
Elle soutenait notamment que la contribution méconnaissait l’égalité en visant les boissons industrielles contenant des sucres ajoutés sans englober l’ensemble des aliments solides sucrés, et en traitant différemment certaines préparations, tels des sirops, pour lesquels le consommateur détermine la dilution. Le Conseil d’État a refusé de transmettre la question. Il a relevé que le législateur avait entendu favoriser la réduction de la teneur en sucre des boissons industrielles et a considéré que les aliments solides, d’une part, et les préparations dont la teneur finale dépend du dosage opéré par le consommateur, d’autre part, se trouvaient dans des situations différentes au regard de cet objectif.
La décision est importante, mais il faut employer le bon vocabulaire. Le Conseil d’État n’est pas le Conseil constitutionnel et n’a pas rendu une décision générale de conformité. En refusant la transmission, il a jugé que la question ne présentait pas un caractère sérieux justifiant la saisine du Conseil constitutionnel. Cette appréciation consolide fortement le dispositif sur les points examinés, sans interdire toute QPC future fondée sur une modification du texte ou sur un grief réellement distinct.
L’arrêt confirme aussi la légitimité de la reformulation industrielle comme objectif légal. Le législateur n’est pas tenu de construire un impôt nutritionnel global portant sur la totalité du régime alimentaire. Il peut cibler les boissons industrielles, dès lors que la catégorie est cohérente avec l’action recherchée. Le fait que la taxe rapporte des recettes n’efface pas cette logique. Il serait donc juridiquement fragile de soutenir que l’augmentation du rendement suffit, à elle seule, à transformer en rupture d’égalité une assiette admise au regard d’un objectif sanitaire.
La distinction avec les sirops ou préparations dosés par le consommateur appelle cependant une vigilance factuelle. Si l’opérateur affirme que le client détermine réellement la teneur finale, encore faut-il que le produit et le dispositif de vente fonctionnent ainsi. Une machine réglée par l’exploitant sur une dilution standard, sans choix substantiel du consommateur, ne se confond pas nécessairement avec un sirop vendu pour être dilué à domicile. L’étiquette, le mode d’emploi, l’interface de commande et les réglages techniques constituent alors des pièces de qualification.
L’autre volet de l’affaire de 2026 concernait certaines exclusions ou exonérations administratives, notamment pour des produits à base de soja. Sur ce terrain, le Conseil d’État n’a pas tranché le fond : il a déclaré la contestation irrecevable faute, pour la société, de démontrer que les produits concernés se trouvaient, même potentiellement, en concurrence avec les siens et que la doctrine lui faisait ainsi grief. L’absence de preuve de concurrence a fermé la porte avant l’examen de l’égalité.
Ce point est stratégique. Une entreprise qui conteste l’avantage accordé à un autre produit doit documenter le marché pertinent : usages, clientèle, rayon, prix, substituabilité, campagnes commerciales, circuits de distribution et évolution des ventes. La seule appartenance très générale au secteur des boissons ne suffit pas toujours. Un mémoire constitutionnel élaboré peut échouer si la recevabilité du recours n’a pas été bâtie sur des faits économiques vérifiables.
Le contrôle de l’assiette peut également emprunter le droit de l’Union européenne. Une taxation intérieure ne doit pas discriminer les produits provenant d’autres États membres ni protéger indirectement la production nationale. Dans son principe, la taxe soda s’applique à la première livraison en France indépendamment de l’origine du produit. Un importateur qui prétend à une discrimination doit donc identifier une différence de traitement normative ou administrative réelle, non la seule circonstance qu’il supporte une obligation française lors de l’accès au marché français.
Les aides d’État peuvent être évoquées lorsqu’une exemption sélective confère un avantage à certaines entreprises, mais cette qualification obéit à des critères autonomes : avantage économique, sélectivité, ressources d’État, affectation possible des échanges et de la concurrence. Toute exemption fiscale n’est pas automatiquement une aide illégale. Avant d’utiliser ce moyen, il faut déterminer le système de référence et vérifier si la différence résulte de la nature ou de l’économie générale du régime.
En pratique, les contestations les plus solides ne seront pas toujours les plus spectaculaires. Une erreur de classement douanier, une confusion entre sucres totaux et sucres ajoutés, un volume mal reconstitué, une double taxation de deux livraisons successives, une preuve d’exportation écartée à tort ou l’application rétroactive d’une interprétation nouvelle peuvent offrir un terrain plus opérant qu’une attaque globale contre le principe de la taxe.
Le dossier Arcos Dorados le montre sous un autre angle. Le débat portait sur la portée des conditions légales applicables aux boissons assemblées en restauration. La cour d’appel avait retenu une condition d’herméticité que la Cour de cassation n’a pas retrouvée dans le texte pour cette catégorie. Le juge fiscal raisonne à partir des mots exacts de la loi et de la catégorie applicable. Ajouter une condition favorable au contribuable est aussi erroné qu’inventer une extension favorable au Trésor.
La jurisprudence significative existe donc, mais elle est resserrée. On peut identifier quatre jalons : la validation constitutionnelle de 2011 ; la cassation Arcos Dorados de 2021 sur les boissons assemblées ; la décision du 15 juillet 2025 sur l’accès à la QPC ; et celle du 15 janvier 2026 sur l’intérêt pour agir et le caractère non sérieux de plusieurs griefs d’égalité. Les décisions relatives aux boissons caféinées forment un précédent comparatif utile, non un contentieux direct de l’article 1613 ter.
B – La réclamation, la preuve et le choix du recours déterminent l’issue du litige
La décision du Conseil d’État du 15 juillet 2025, n° 504696 constitue un avertissement procédural. La société Coca-Cola Europacific Partners France demandait l’annulation de paragraphes d’une publication du BOFiP du 26 mars 2025 constatant les tarifs applicables depuis le 1er mars. Elle soulevait une QPC contre les dispositions législatives définissant l’assiette de la taxe. Le Conseil d’État a refusé de transmettre la question, non parce qu’il aurait alors validé le fond de tous les griefs, mais parce que les dispositions relatives à l’assiette n’étaient pas applicables au litige dirigé contre les seuls paragraphes constatant les tarifs.
Ce raisonnement est classique et redoutable. Une QPC ne peut pas être greffée sur n’importe quel recours au seul motif que le texte contesté appartient au même article du code. La disposition législative doit être applicable au litige ou à la procédure, ne pas avoir déjà été déclarée conforme dans les mêmes termes et circonstances sauf changement, et la question doit être nouvelle ou sérieuse. En juillet 2025, l’objet du recours — les paragraphes tarifaires — ne permettait pas d’atteindre les règles d’assiette visées par la question.
La société a ensuite demandé l’abrogation d’autres commentaires administratifs relatifs au champ de la contribution, puis contesté le refus. Cette seconde voie a conduit à la décision de janvier 2026, dans laquelle les dispositions d’assiette étaient effectivement au centre du litige. L’enchaînement des deux décisions illustre une réalité simple : la qualité du moyen ne compense pas le mauvais choix de l’acte attaqué.
Il faut distinguer deux grandes familles de contentieux. La première est le recours pour excès de pouvoir dirigé contre une doctrine administrative impérative ou contre un refus de l’abroger. Elle permet de contester des énonciations générales qui ajoutent à la loi, la méconnaissent ou en donnent une interprétation illégale. La seconde est le contentieux de l’impôt payé ou réclamé, précédé d’une réclamation auprès de l’administration, dans lequel le contribuable sollicite la décharge ou la restitution d’une somme déterminée. Les conditions de recevabilité, les délais, l’office du juge et l’intérêt pratique diffèrent.
L’entreprise qui a acquitté la contribution à tort ne doit donc pas se contenter d’obtenir l’annulation abstraite d’un commentaire du BOFiP. Elle doit protéger, en parallèle, ses droits à restitution par une réclamation contentieuse chiffrée. À l’inverse, une entreprise qui n’a pas encore payé mais dont le modèle économique est affecté par une interprétation administrative peut avoir intérêt à agir directement contre la doctrine, sous réserve de démontrer que celle-ci produit des effets notables sur sa situation.
La réclamation fiscale doit identifier la période, les produits, les volumes, les montants contestés, les moyens et les conclusions. Pour une taxe auto-liquidée et versée sans rôle ni avis de mise en recouvrement, l’article R. 196-1 du livre des procédures fiscales fixe en principe l’échéance au 31 décembre de la deuxième année suivant celle du versement. D’autres points de départ ou délais spéciaux peuvent s’appliquer selon le contexte, notamment en présence d’une procédure de reprise. Il faut donc reconstituer chaque paiement au lieu de retenir un délai uniforme à partir de la seule année de consommation.
Une réclamation déposée tôt présente plusieurs avantages. Elle interrompt la prescription pour les sommes visées, fixe le débat et laisse le temps de rassembler les pièces. Elle permet aussi de distinguer ce qui relève d’une erreur matérielle corrigible de ce qui suppose une interprétation de la loi. L’attente d’une décision spectaculaire rendue dans le dossier d’un concurrent est risquée : cette décision ne rouvrira pas nécessairement des années devenues prescrites.
L’administration dispose en principe de six mois pour statuer sur la réclamation, avec les mécanismes de prolongation prévus par les textes. À défaut de décision dans ce délai, le contribuable peut saisir le tribunal compétent. Si une décision expresse de rejet est notifiée, l’article R. 199-1 du LPF prévoit un délai de deux mois pour agir. L’entreprise doit organiser une veille du courrier et de la messagerie fiscale : une décision laissée quelques semaines dans une boîte fonctionnelle peut compromettre un contentieux portant sur plusieurs exercices.
La compétence juridictionnelle doit être vérifiée à la date du recours et au regard de la nature exacte de l’imposition. L’administration fiscale assure aujourd’hui la gestion, le recouvrement et le contrôle du dispositif avec les taxes sur le chiffre d’affaires. Les réformes successives et la recodification annoncée pour 2027 invitent à ne pas recopier un schéma de compétence ancien provenant d’un dossier traité par l’administration des douanes. La décision Arcos Dorados concernait un contentieux né sous un cadre antérieur ; elle ne dispense pas d’examiner les textes procéduraux actuels.
Le paiement et le contentieux sont deux questions distinctes. Une réclamation ne suspend pas automatiquement l’obligation de payer. Le contribuable peut demander le sursis de paiement dans les conditions de l’article L. 277 du LPF, mais des garanties peuvent être exigées. La décision de payer puis réclamer, ou de solliciter le sursis, dépend du montant, de la trésorerie, de la solidité des garanties et du risque de pénalités. Elle ne doit pas être prise au dernier jour du délai de déclaration.
La preuve est le centre de gravité du dossier. Pour chaque référence contestée, un tableau de travail devrait relier au moins : le code produit, sa dénomination commerciale, son classement dans la nomenclature combinée, la recette en vigueur pendant la période, les sucres totaux, les sucres ajoutés, les édulcorants de synthèse, le conditionnement ou le procédé d’assemblage, le volume livré, la date et le lieu de première livraison, le redevable déclaré, le tarif appliqué, la contribution payée et le motif de contestation.
Ce tableau n’est pas une fin en soi. Chaque ligne doit renvoyer à une pièce datée : fiche technique du fabricant, certificat d’analyse, attestation sur les sucres intrinsèques, facture, bon de livraison, état de production, relevé de fontaine, contrat de distribution, document d’exportation ou capture de paramétrage. La cohérence entre la comptabilité, les stocks et les déclarations fiscales est souvent plus persuasive qu’une expertise produite tardivement sans rattachement aux lots effectivement vendus.
Les changements de recette doivent être historisés. Une entreprise peut avoir commercialisé sous le même nom un produit à 8,3 grammes de sucres ajoutés pour 100 millilitres jusqu’en juin, puis à 7,9 à compter de juillet. Appliquer le tarif médian à toute l’année au motif que la recette actuelle est à 7,9 expose à un rappel ; appliquer le tarif supérieur à toute l’année par prudence conduit à un surpaiement. Il faut identifier la date de production, l’écoulement des anciens stocks et les premières livraisons de chaque version.
La question est encore plus délicate à proximité des seuils. Les tolérances admises en matière d’étiquetage nutritionnel n’ont pas nécessairement pour effet de modifier la quantité fiscale de sucres ajoutés. L’étiquetage poursuit un objectif d’information du consommateur et porte sur les sucres totaux ; la contribution repose sur un fait générateur et une assiette propres. Une marge analytique doit être intégrée dans le contrôle industriel, mais elle ne crée pas, à elle seule, une quatrième catégorie fiscale autour de 5 ou 8 kilogrammes.
Un exemple permet de mesurer l’enjeu. Une société importe 600 hectolitres d’une boisson dont l’étiquette indique 8,1 grammes de sucres totaux pour 100 millilitres. Le fabricant atteste que 0,4 gramme provient naturellement du jus utilisé et que 7,7 grammes ont été ajoutés. Si cette ventilation est fiable et se rapporte aux lots livrés, le produit relève en 2026 du tarif médian : 600 × 21,38 euros, soit 12 828 euros. Si l’importateur ne peut renverser la présomption et que les 8,1 grammes sont regardés comme ajoutés, la contribution atteint 600 × 35,63 euros, soit 21 378 euros. La qualité de la preuve représente ici 8 550 euros pour une seule référence et une seule période.
Prenons un second exemple, dans la restauration. Une chaîne achète du concentré à une société étrangère, le stocke en France et le mélange dans ses établissements avec de l’eau gazeuse. Le fournisseur affirme que la taxe n’est pas due sur le concentré ; le restaurateur en déduit qu’aucune taxe n’est due. Le raisonnement est incomplet. Il faut rechercher si la boisson finale relève des positions visées, si elle contient des sucres ajoutés, si elle est assemblée et présentée pour être consommable en l’état, qui réalise la première livraison du produit fini en France et comment le volume final peut être reconstitué. Le ratio théorique de dilution doit être rapproché des achats, des réglages, des pertes et des ventes.
Dans ce type de dossier, l’arrêt Arcos Dorados empêche de faire reposer toute la défense sur l’absence de couvercle hermétique. En revanche, d’autres arguments peuvent subsister : boisson hors nomenclature, absence de sucre ajouté, quantité différente de celle retenue, livraison déjà taxée en amont sur le même produit fini, exportation, ou erreur sur la personne du redevable. La stratégie doit décomposer les conditions au lieu de chercher une exception globale appelée « restauration ».
Un troisième exemple concerne un distributeur français qui achète des canettes à un fabricant établi en France. Si le fabricant réalise la première livraison et acquitte la contribution, le distributeur n’est normalement pas redevable une seconde fois lors de la revente. Il doit néanmoins conserver une chaîne documentaire lui permettant d’expliquer le traitement. Si la facture mentionne une répercussion économique de la taxe, cette ligne ne constitue pas un deuxième paiement fiscal effectué par le distributeur ; elle décrit un élément du prix.
Les contrats peuvent prévenir une partie des litiges. Le fournisseur devrait garantir l’exactitude des données de composition, informer avant toute modification, fournir les documents nécessaires au classement et à la ventilation des sucres, et assumer les conséquences d’une information erronée selon une clause proportionnée. Le distributeur devrait préciser qui accomplit les obligations de première livraison et comment sont traités les retours, destructions, dons, échantillons et exportations. Pour les fontaines, le contrat doit identifier le produit taxable et l’opérateur responsable du suivi du volume final.
Ces clauses ne sont pas opposables à l’administration pour déplacer le redevable désigné par la loi. Elles répartissent le risque économique entre cocontractants. Une société redressée ne peut demander au service de recouvrer directement auprès de son fournisseur au motif que celui-ci avait promis de « prendre en charge la taxe ». Elle peut, selon le contrat et les faits, exercer ensuite un recours civil.
Le contrôle fiscal peut partir des déclarations de TVA, des achats de concentrés, des données douanières, des fiches produits ou des volumes de vente. La question posée au début paraît parfois simple — « quels produits sucrés livrez-vous ? » — mais la réponse engage plusieurs qualifications. Il est préférable de remettre un fichier explicable, accompagné de sa méthode, plutôt qu’un export massif dont les colonnes changent d’un exercice à l’autre.
L’administration peut reconstituer les volumes lorsqu’ils ne sont pas suivis individuellement, notamment à partir des quantités de liquide et de sucre utilisées. Une reconstitution n’est pas irréfragable. Le contribuable peut discuter le taux de dilution, les pertes techniques, la purge des machines, les échantillons, les casses et les périodes d’arrêt, à condition de produire des éléments objectifs. Affirmer que « la machine ne verse jamais exactement la même dose » ne suffit pas ; des relevés de maintenance, protocoles, tests et séries de données peuvent en revanche étayer une correction.
En matière de sucres ajoutés, le secret de fabrication ne dispense pas de la preuve. Des solutions peuvent concilier confidentialité et contrôle : communication sous pli, attestation détaillée ne révélant pas la formule complète, rapport d’un laboratoire indépendant, accès limité à certains conseils, ou procédure de rescrit. La position la plus dangereuse consiste à déclarer au tarif bas sur la foi d’une information orale inaccessible au contrôleur.
Lorsque l’incertitude précède la commercialisation, le rescrit fiscal peut sécuriser une situation de fait décrite loyalement et complètement. La demande doit exposer la recette pertinente, le classement, le conditionnement, le circuit de livraison et la question précise. Une réponse obtenue sur une présentation incomplète ne protégera pas une opération différente. Pour le classement douanier, un renseignement tarifaire contraignant peut être plus approprié ; il faut articuler les deux démarches sans supposer que l’une règle automatiquement l’autre.
La doctrine administrative publiée peut également être opposée à l’administration dans les conditions légales lorsqu’elle interprète formellement un texte fiscal. Cette garantie ne fonctionne qu’au profit du contribuable et suppose qu’il ait appliqué l’interprétation sans la dénaturer. Un exemple ancien relatif à une boisson différente n’est pas une prise de position formelle sur un nouveau produit. La date de la doctrine compte : une version postérieure ne peut pas toujours justifier rétroactivement une imposition antérieure, tandis qu’une doctrine retirée cesse en principe de protéger les opérations futures.
Le choix des moyens doit rester hiérarchisé. En premier lieu, vérifier si l’opération entre dans le champ matériel et territorial. En deuxième lieu, déterminer le fait générateur et le redevable. En troisième lieu, établir la quantité de sucres ajoutés et le volume. En quatrième lieu, rechercher une exemption, une suspension ou une preuve d’exportation. Ce n’est qu’ensuite que les moyens de légalité supérieure — Constitution, droit de l’Union, convention — prennent leur pleine efficacité.
Cette hiérarchie ne minimise pas la QPC. Elle évite de la transformer en substitut à l’instruction du dossier. Une question constitutionnelle utile doit identifier la disposition applicable, le droit ou la liberté invoqué, la différence de traitement exacte et les catégories comparées. Elle doit aussi anticiper les justifications tirées de l’objectif de reformulation industrielle admis en janvier 2026. Reprendre le grief déjà écarté, sans fait nouveau ni modification normative, a peu de chance de franchir le filtre.
Une QPC pourrait néanmoins retrouver un intérêt si le législateur créait demain une extension ou une exemption nouvelle dont la cohérence serait discutable, ou si l’application révélait une charge manifestement disproportionnée. La présence d’effets de seuil très marqués nourrit le débat économique, mais elle ne suffit pas à établir une rupture caractérisée de l’égalité devant les charges publiques. Il faudrait documenter la charge réelle, son rapport aux capacités contributives ou à l’objectif de la loi, et la situation des catégories comparées.
Le recours contre la doctrine administrative exige, de son côté, d’identifier des énonciations impératives. Une page qui se borne à reproduire le tarif légal ne fait pas naître le même débat qu’un commentaire ajoutant une condition à l’exonération. La décision du 15 juillet 2025 l’illustre : attaquer la publication du barème ne permettait pas de déplacer le litige vers l’assiette. La demande d’abrogation préalable utilisée ensuite a mieux aligné l’objet du recours et le grief, même si plusieurs conclusions ont échoué pour défaut d’intérêt ou absence de question sérieuse.
La recevabilité concurrentielle doit être préparée avec autant de soin que le moyen fiscal. Lorsqu’une entreprise demande la suppression d’un avantage accordé à d’autres boissons, elle doit montrer que cet avantage affecte sa position. Des études de substitution, des données de rayon, des offres commerciales ou des appels d’offres communs peuvent établir une concurrence potentielle. À défaut, le juge peut considérer que l’entreprise défend seulement la légalité objective d’un régime qui ne lui fait pas grief.
Il faut enfin mesurer l’effet d’une victoire. L’annulation d’une doctrine défavorable peut empêcher son application future et soutenir les réclamations pendantes. La décharge obtenue pour une période déterminée ne règle pas nécessairement les périodes suivantes si la recette ou la loi a changé. Une censure constitutionnelle peut être modulée dans le temps, comme l’a montré l’affaire des boissons énergisantes en 2014. Et une cassation, comme en 2021, renvoie le litige devant une autre cour sans attribuer automatiquement la restitution demandée.
La gestion du dossier doit donc préserver plusieurs scénarios. Déposer la réclamation avant prescription ; chiffrer le principal et les accessoires ; demander, si nécessaire, le sursis ; conserver les preuves par millésime ; surveiller les décisions de rejet ; puis choisir le recours adapté. Une entreprise peut parallèlement corriger son traitement pour l’avenir sans reconnaître le bien-fondé du passé, à condition de formuler clairement ses réserves et d’éviter des déclarations contradictoires.
Le risque ne se limite pas au rappel du principal. Des intérêts de retard et majorations peuvent s’ajouter selon la nature du manquement, son caractère délibéré et le respect des obligations déclaratives. À l’inverse, le contribuable qui a payé en excès doit réclamer les intérêts moratoires dans les conditions applicables. L’évaluation financière d’un contentieux doit inclure ces accessoires, les coûts de preuve, l’éventuel recours contractuel et l’impact d’une correction tarifaire sur les prix.
Sur le plan commercial, la taxe peut être visible ou absorbée. Une clause de prix prévoyant que toute hausse d’imposition est répercutée n’autorise pas toujours une modification unilatérale immédiate : il faut lire les mécanismes de révision, les préavis, le droit de la distribution et, pour les relations avec les consommateurs, les règles protectrices applicables. La conformité fiscale ne règle pas automatiquement la possibilité contractuelle de répercuter son coût.
Pour les entreprises multi-produits, le meilleur outil de prévention est une cartographie vivante. Elle doit distinguer les produits hors champ, les produits taxables au tarif bas, médian ou haut, ceux soumis à la composante édulcorants, ceux cumulant les deux, et ceux bénéficiant d’une exemption documentée. Chaque modification de recette, de fournisseur, de pays d’expédition, de format ou de circuit doit déclencher une revue. Le même liquide vendu en bouteille par un fabricant, puis préparé à partir de concentré par un restaurateur, ne soulève pas exactement les mêmes questions de fait générateur et de preuve.
Une revue périodique doit aussi rapprocher la taxe des déclarations nutritionnelles et douanières. Des données incohérentes entre l’étiquette, le tarif douanier, la fiche qualité et la déclaration fiscale attireront légitimement l’attention. L’objectif n’est pas d’imposer une identité artificielle entre documents poursuivant des finalités différentes, mais d’expliquer les écarts. Les sucres totaux peuvent dépasser les sucres ajoutés ; le dossier doit indiquer pourquoi et selon quelles pièces.
Le passage annoncé au nouveau cadre codifié en 2027 justifie un chantier spécifique. Il faudra mettre à jour les références légales, vérifier les formulaires et la doctrine, mais aussi conserver une table de correspondance avec les anciens articles pour les réclamations portant sur 2025 et 2026. Le texte applicable s’apprécie à la date du fait générateur. La nouvelle numérotation ne doit ni effacer les droits acquis ni conduire à appliquer rétrospectivement une règle de procédure ou d’assiette.
Pour le secteur de la restauration, les priorités sont particulièrement concrètes : identifier qui achète le concentré, qui règle les machines, qui assemble la boisson, qui la livre, comment le volume est suivi et si la recette standard contient du sucre ajouté. Pour les importateurs : sécuriser le classement, la composition et la représentation fiscale. Pour les fabricants : piloter les marges autour des seuils et historiser les recettes. Pour les distributeurs : éviter la double déclaration et conserver la preuve que la première livraison a déjà été traitée.
La question de la fraude doit enfin être maniée avec mesure. Une question parlementaire de juillet 2025 a attiré l’attention sur les boissons importées à bas prix et sur le contrôle de la taxe. Le Gouvernement a indiqué que les contrôles de la direction générale des finances publiques avaient conduit, en 2024, à environ 4 millions d’euros de droits et pénalités rappelés. Ce montant est un résultat de contrôle, non le produit total de la taxe et encore moins la preuve d’une fraude généralisée dans un circuit déterminé. Un prix de vente bas peut susciter une vérification ; il n’établit pas, à lui seul, l’absence de déclaration.
L’administration dispose d’un intérêt légitime à comparer les volumes mis sur le marché et les contributions déclarées. Les opérateurs conformes ont le même intérêt : une sous-déclaration par un concurrent fausse les prix, surtout depuis que le tarif supérieur atteint 35,63 euros par hectolitre. Mais la lutte contre la fraude doit reposer sur des indices et des contrôles contradictoires, non sur une présomption tirée de l’origine du produit ou du niveau de prix.
Au total, le contentieux de la taxe soda n’est ni inexistant ni encore abondant. Il se construit à l’intersection de la fiscalité, du droit douanier, de la composition alimentaire, de la preuve industrielle et de la procédure. Ses décisions les plus instructives n’offrent pas une exception générale ; elles montrent comment un mot du texte, un acte mal choisi ou une preuve de concurrence absente peut décider de l’affaire.
Conclusion
La taxe soda est désormais un prélèvement à fort effet de seuil. Son barème 2026 rend la qualification des sucres ajoutés, la maîtrise de la recette et le suivi des volumes financièrement déterminants. Son champ dépasse la bouteille de soda : boissons aux fruits, produits assemblés en restauration, importations et certaines boissons végétales peuvent appeler une analyse, tandis que d’autres produits restent hors champ ou bénéficient d’exemptions précises.
Les hausses de 2025 et 2026 sont certaines ; une extension générale aux aliments transformés ne l’est pas. La proposition sénatoriale de 2025 qui allait dans ce sens a été retirée. La recodification prévue pour le 1er janvier 2027 constitue, pour sa part, une transition technique à préparer, non la preuve d’un nouveau relèvement.
La jurisprudence confirme la solidité générale du principe de la contribution, sans fermer tout débat. Elle invite surtout à choisir la bonne voie : documenter le produit et le marché, protéger les délais de réclamation, viser l’acte pertinent et distinguer l’annulation d’une doctrine de la restitution d’un impôt. Dans ce domaine, une défense efficace commence rarement par une formule générale. Elle commence par la recette, le lot, le volume, la première livraison et la date du paiement.
Sources publiques principales


Commentaires